

Convention IRSI et recherche de fuite : qui paie quoi selon votre cas
Mis à jour le · 7 min de lecture
Quand l’eau qui tache votre plafond vient de l’appartement du dessus, deux assureurs sont concernés, et chacun peut attendre que l’autre bouge. La convention IRSI règle ce partage entre eux : elle désigne l’assureur qui suit le sinistre, celui qui organise la recherche de fuite et celui qui paie, selon votre logement et le montant des dégâts.
L'essentiel
- Pour les dégâts chez vous, votre interlocuteur est l’assureur de l’occupant du logement, que vous soyez propriétaire ou locataire. Logement vide : celui du propriétaire.
- La recherche de fuite comprend la remise en état de ce qu’elle a abîmé, jamais la réparation du joint ou du tuyau.
- Jusqu’à 1 600 € HT de dégâts par logement, l’assureur qui gère le dossier paie tout, sans se retourner contre personne.
- Entre 1 600 et 5 000 € HT, un expert commun passe, puis les assureurs se remboursent entre eux.
- Au-delà de 5 000 € HT, ou pour une infiltration par la façade ou une toiture abîmée par une tempête, la convention ne s’applique pas.
La convention IRSI, un accord entre assureurs
IRSI veut dire « indemnisation et recours des sinistres immeuble ». C’est un accord passé entre les assureurs qui y adhèrent, en vigueur pour les sinistres survenus depuis le 1er juin 2018 et révisé au 1er juillet 2020. Il ne règle que deux choses : les dégâts des eaux et les incendies.
Pour qu’il s’applique, cinq conditions doivent être réunies en même temps. Le sinistre a lieu dans un immeuble, au sens large : une copropriété, un logement loué, une maison en indivision ou en pleine propriété. Au moins deux assureurs sont concernés. L’eau vient de cet immeuble, ou d’un immeuble voisin ou mitoyen. La cause ne fait pas partie des exclusions (on y revient plus bas). Et les dégâts ne dépassent pas 5 000 € HT par logement.
Si vous êtes propriétaire de votre maison et que la fuite part de chez vous sans rien abîmer ailleurs, un seul assureur est en jeu : la convention ne s’applique pas, votre contrat suffit. Elle revient dès qu’un deuxième assureur entre dans le dossier, celui de votre locataire ou celui de la maison mitoyenne.
Le texte se dit « inopposable aux victimes, assurés ou tiers » : vous ne pouvez pas l’invoquer comme un droit, il organise le travail entre assureurs. C’est pourtant lui qui explique la plupart des réponses qu’on vous fera au téléphone, et le connaître évite d’attendre le rappel du mauvais assureur.
L’assureur gestionnaire : celui qui suit votre dossier
Pour chaque logement abîmé, la convention désigne un seul assureur, dit gestionnaire. C’est lui qui vérifie les faits, fait le point sur les assureurs concernés, lance la recherche de fuite si elle est nécessaire, demande au responsable de réparer la cause et chiffre les dégâts (article 2.2).
En règle générale, c’est l’assureur de l’occupant du logement, propriétaire ou locataire. Le tableau reprend les exceptions prévues par l’article 2.1.
| Votre situation | Assureur gestionnaire |
|---|---|
| Vous habitez le logement et vous êtes assuré, propriétaire ou locataire | Le vôtre |
| Locataire non assuré | Celui du propriétaire |
| Location meublée ou saisonnière | Celui du propriétaire |
| Congé donné ou reçu au plus tard le jour du sinistre | Celui du propriétaire |
| Logement vide | Celui du propriétaire |
| Copropriétaire non assuré, ou personne n’est assuré | Celui de l’immeuble |
| Parties communes | Celui de l’immeuble |
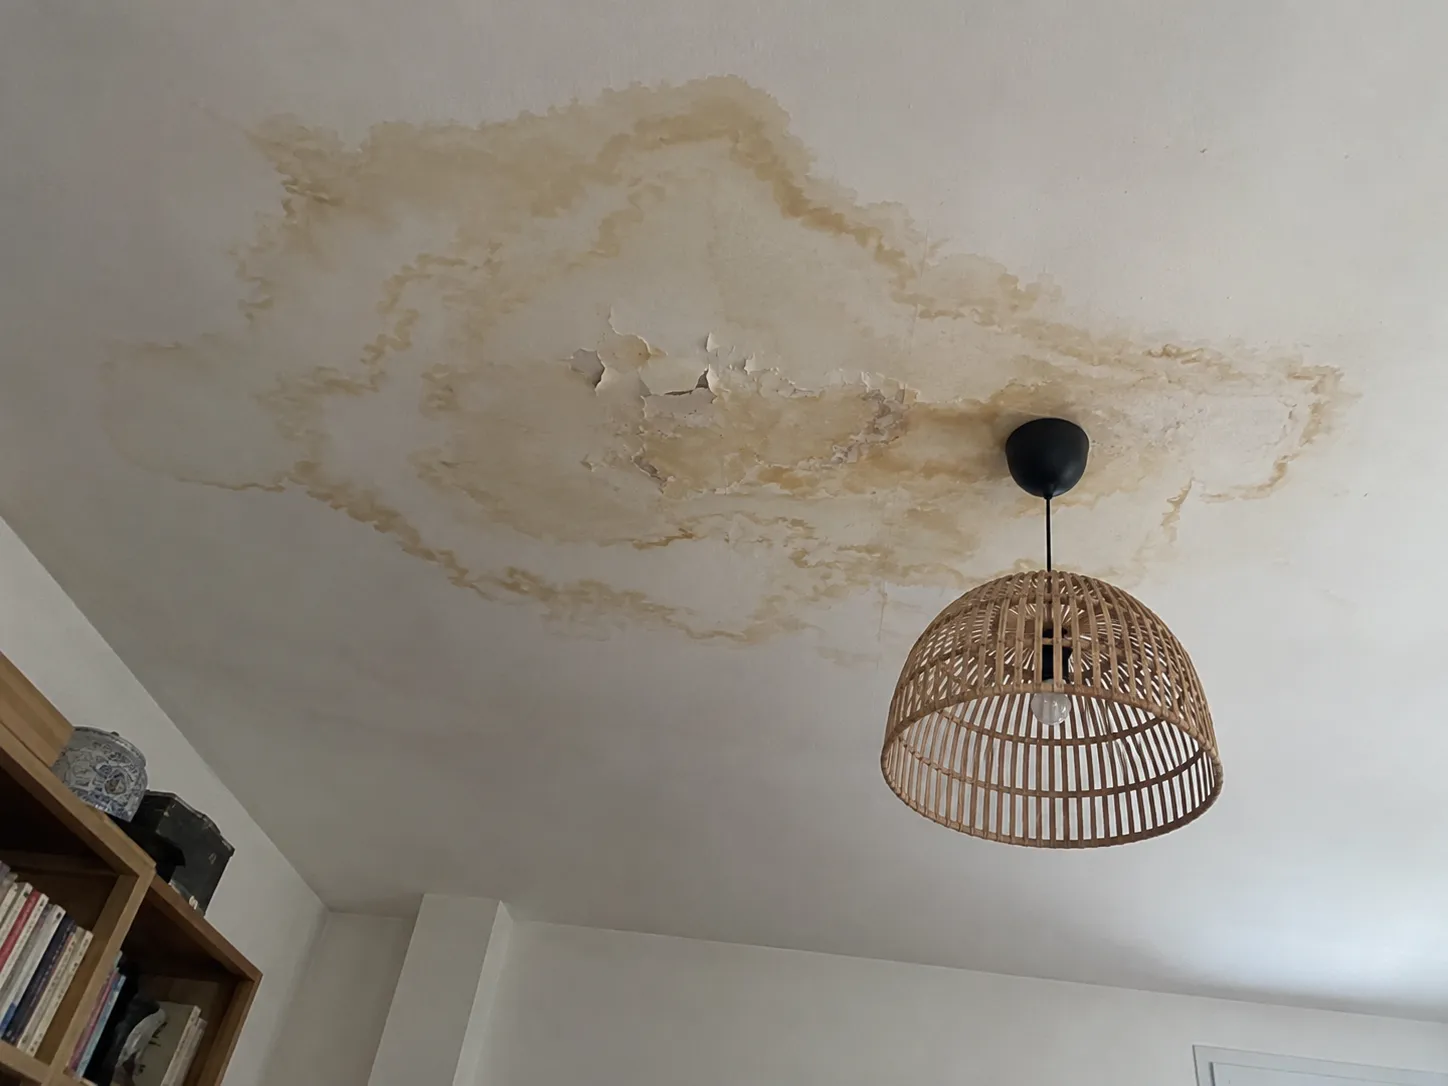
Si l’eau du voisin du dessus tache le plafond de votre salon, appelez votre assureur pour vos dégâts.
Recherche de fuite : qui l’organise, et qui la paie
La convention donne une définition large de la recherche de fuite (article 3.1) : toutes les investigations, avec ou sans casse, chez vous ou dans un autre logement, pour trouver d’où vient l’eau. Elle comprend la remise en état de ce que la recherche a abîmé. Si le professionnel ouvre une cloison pour atteindre un tuyau, la refermer fait partie de la recherche. Passer une canalisation encastrée en apparent aussi.
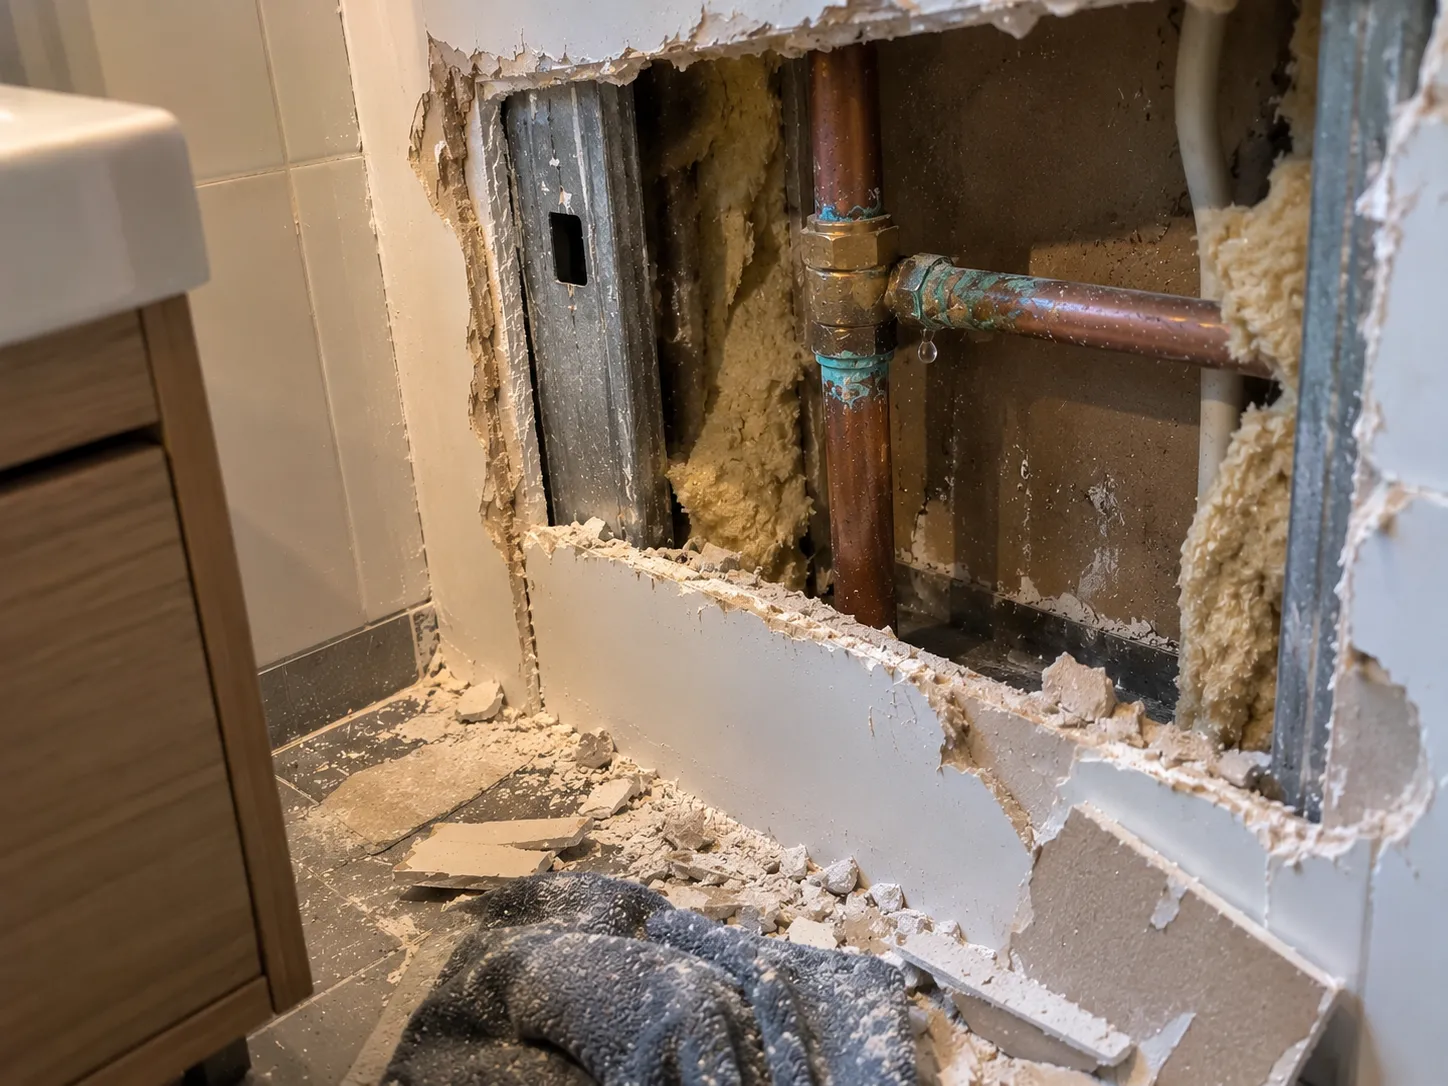
Elle ne comprend pas la réparation de la fuite elle-même. Le joint, le raccord, le bout de tuyau restent à la charge de celui qui en est responsable.
Ce que vous faites avant de déclarer le sinistre, seul ou avec un plombier, pour couper l’eau et limiter les dégâts, s’appelle une investigation préalable : c’est votre propre assureur qui la prend en charge, selon votre contrat (article 3.2). Gardez la facture. Si la cause reste introuvable, la recherche de fuite proprement dite est organisée par l’assureur de l’occupant du logement où elle doit avoir lieu.
En copropriété : qui organise la recherche, selon l'endroit de la fuite
- La fuite vient du voisin du dessus : son assureur organise la recherche chez lui.
- La tache est chez vous : vos dégâts sont indemnisés par votre propre assureur.
- La fuite vient de chez vous : votre assureur organise la recherche.
- Colonne d'eau, toiture ou descente commune : l'assureur de l'immeuble, prévenu par le syndic.
En bleu clair : votre logement. Dessin schématique, sans échelle.
Le dossier passe à l’assureur de l’immeuble dans quatre cas (article 3.4) : personne n’arrive à entrer dans le logement concerné, il faut casser dans un autre logement que celui de départ, la recherche n’a rien donné, ou plusieurs logements sont touchés en plus de celui d’où vient l’eau. Le syndic, ou le propriétaire de l’immeuble, en est alors informé. Si l’eau vient de l’immeuble d’à côté, c’est l’assureur de cet immeuble qui s’en occupe.
La convention couvre les recherches de fuite jusqu’à 5 000 € HT par assureur. Quand une recherche coûte moins de 1 600 € HT, les assureurs ne se la refacturent pas entre eux.
Tranche 1, tranche 2 : ce qui change selon le montant des dégâts
Le montant pris en compte, c’est le total hors taxes des dégâts matériels d’un logement, plus les frais qui vont avec : mesures d’urgence, déplacement des meubles, déblaiement, recherche de fuite payée par l’assureur gestionnaire. Il se calcule logement par logement, jamais pour tout l’immeuble.
| Dégâts par logement (HT) | Expertise | Qui paie |
|---|---|---|
| Jusqu’à 1 600 € (tranche 1) | Pas obligatoire | L’assureur gestionnaire, sans se retourner contre personne |
| De 1 600 à 5 000 € (tranche 2) | Obligatoire, un expert pour tous les assureurs | L’assureur du propriétaire des biens abîmés, qui se fait ensuite rembourser par celui du responsable |
| Plus de 5 000 € | Hors convention | Une autre convention en copropriété (la CIDE-COP), sinon les règles générales |
En tranche 1, votre indemnisation ne dépend d’aucun accord avec l’assureur du voisin : l’assureur gestionnaire règle et garde la dépense pour lui. Si le même voisin vous inonde deux fois en moins de 24 mois, l’assureur peut toutefois se retourner contre le sien dès le deuxième sinistre (article 7.1.2).
Les seuils sont hors taxes. Une remise en état chiffrée 1 750 € TTC, avec une TVA à 10 %, fait 1 591 € HT : on reste en tranche 1.
Les fuites que la convention IRSI ne couvre pas
La convention exclut (article 1.1.1) :
- les infiltrations par la façade, par un mur enterré, par une fenêtre ou une porte extérieure ;
- l’eau entrée par une toiture absente, en partie détruite ou bâchée, par un conduit de cheminée ou une gaine de ventilation, et les dégâts de toiture après une tempête, de la grêle ou de la neige ;
- la condensation et l’humidité sans lien avec un dégât des eaux couvert ;
- le ruissellement, les inondations, les remontées de nappe et les refoulements d’égout ;
- les fuites sur une canalisation enterrée, au-delà de l’aplomb des murs ;
- les liquides autres que l’eau, et les sinistres qui font apparaître de la mérule ou des insectes du bois.
S’il y a plusieurs causes et que l’une d’elles est exclue, tout le sinistre sort de la convention ; une cause inconnue, elle, ne l’exclut pas. Hors convention, votre assureur applique votre contrat et les règles de responsabilité habituelles, et la question de savoir qui paie quoi redevient une discussion au cas par cas. Pour une toiture qui fuit, notre guide fuite d’eau au plafond donne les gestes à faire en premier.
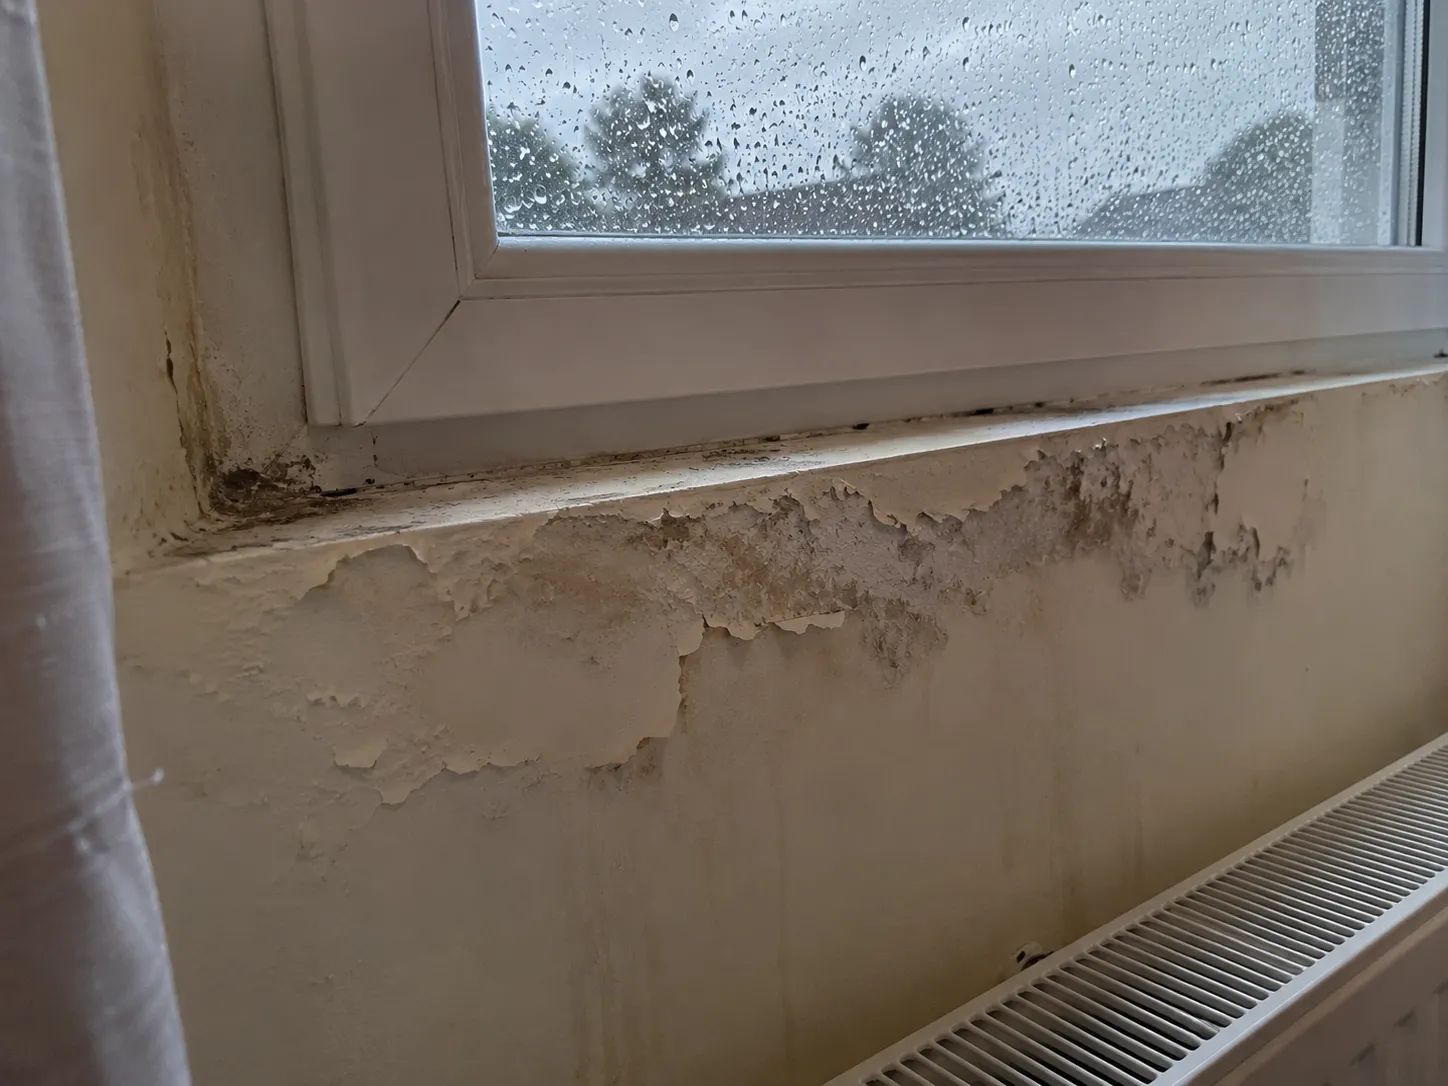
Si l’eau entre par le toit, photographiez la toiture dès que c’est possible sans danger, et notez la date du dernier coup de vent. Une toiture abîmée par une tempête sort de la convention : elle relève de la garantie tempête, grêle et neige de votre contrat habitation, que la loi impose (article L122-7 du Code des assurances). Pour une tuile qui a simplement glissé, le texte ne tranche pas, et c’est l’assureur, ou l’expert s’il y en a un, qui qualifie la cause. Vos photos et la date pèseront dans sa décision.
Ce que la convention IRSI ne change pas
Votre contrat reste la référence pour votre remboursement, franchise comprise. Entre assureurs, tout contrat habitation est réputé couvrir la recherche de fuite (article 1.1.4), mais ce que vous récupérez dépend de ce que vous avez signé.
Le délai pour déclarer le sinistre ne change pas non plus : 5 jours ouvrés au minimum après la découverte, davantage si votre contrat le prévoit. Le constat amiable dégât des eaux n’est pas obligatoire, mais quand deux logements sont touchés, c’est souvent la seule trace écrite de ce que chacun a vu le premier jour. Pour savoir qui répare la fuite elle-même entre locataire, propriétaire et copropriété, voyez recherche de fuite : qui paie ?.
Au moment de déclarer, votre assureur vous demandera où l’eau apparaît, depuis quand, ce que vous avez déjà coupé ou fait vérifier, et des photos. L’Hermine peut rassembler ces éléments dans un pré-rapport à partir de vos photos. Elle ne remplace pas la recherche sur place et ne dit pas d’où vient la fuite.
Questions fréquentes
La convention IRSI s’applique-t-elle à une maison individuelle ?
Oui, si au moins deux assureurs sont concernés : une maison louée (assureur du locataire et du propriétaire) ou une fuite venue de la maison mitoyenne. Si la fuite part de chez vous et n’abîme que chez vous, seul votre contrat s’applique.
Mon assureur me renvoie vers celui du voisin. Est-ce normal ?
Pour les dégâts dans le logement que vous occupez, l’assureur gestionnaire est le vôtre, même si l’eau vient de chez le voisin. La recherche de fuite chez lui, en revanche, revient à son assureur. Demandez à votre assureur, par écrit, qui il considère comme gestionnaire du dossier.
La convention paie-t-elle la réparation de la fuite ?
Non. Elle couvre la recherche de fuite et la remise en état de ce que la recherche a cassé. Changer le joint, le raccord ou la canalisation reste à la charge du responsable de l’équipement.
Que se passe-t-il au-delà de 5 000 € HT de dégâts ?
Le sinistre sort de la convention. En copropriété, les assureurs appliquent alors une autre convention, la CIDE-COP, et sinon les règles générales de responsabilité. Votre assureur reste votre interlocuteur.
Le voisin a déjà causé un dégât des eaux l’an dernier. Ça change quelque chose ?
Pour vous, non : votre assureur vous indemnise de la même façon. Entre assureurs, oui : à partir du deuxième sinistre causé par la même personne en moins de 24 mois, votre assureur peut se faire rembourser par celui du voisin, même sous 1 600 € HT.
Voir aussi
- Recherche de fuite →
- Devis plomberie →
- Fuite de toiture et assurance →
- Toiture qui fuit →
- Exemple de devis de plomberie →
- Constat amiable dégât des eaux →
Une fuite et deux assureurs ?
Décrivez ce que vous voyez et ajoutez vos photos : l’Hermine prépare un pré-rapport à transmettre à votre assureur et au professionnel qui cherchera la fuite.
Lancer mon diagnostic de fuite →10 estimations offertes à l’inscription, sans engagement.
Sources
Informations générales, à jour à la date indiquée en haut de page. Les conditions de prise en charge dépendent de votre contrat d'assurance : relisez-le ou interrogez votre assureur. Les prix sont des repères de marché indicatifs et ne constituent pas un devis. Les Devis de l'Hermine est un intermédiaire de mise en relation.