

Fuite de toiture et assurance : ce qui est pris en charge, ou non
Mis à jour le · 8 min de lecture
Des ardoises arrachées par un coup de vent et une couverture qui laisse passer l’eau depuis des mois ne relèvent pas de la même garantie. La garantie applicable et les frais pris en charge dépendent de l’origine de l’infiltration. Souvent, l’assureur indemnise les dégâts à l’intérieur sans payer la réparation du toit.
L'essentiel
- La prise en charge dépend de la cause : un événement soudain et accidentel peut être couvert, selon les garanties de votre contrat. Une infiltration due à l’usure ou à un défaut d’entretien est en général exclue.
- Après une tempête, la garantie tempête, obligatoire dans les contrats d’assurance de biens, couvre les dégâts du vent sur le bâtiment assuré et les infiltrations d’eau qu’il provoque.
- Hors tempête, une infiltration soudaine et accidentelle peut relever de la garantie dégâts des eaux. Elle couvre surtout les dommages intérieurs : la réparation de la couverture reste le plus souvent à votre charge.
- Déclarez le sinistre dans le délai de votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés.
- Faites protéger le toit sans y monter vous-même, gardez photos et factures, et attendez l’accord de l’assureur avant les réparations importantes.
Infiltration par la toiture : la cause décide de la garantie
Quand vous déclarez une fuite de toiture, l’assureur cherche d’abord à savoir ce qui a fait entrer l’eau. Pour savoir ce qui peut être remboursé, il faut distinguer cette cause, les dégâts intérieurs et la réparation du toit.
| Ce qui s’est passé | Garantie à regarder | Ce qu’elle couvre en général |
|---|---|---|
| Ardoises ou tuiles arrachées par le vent, arbre tombé sur le toit sous l’effet du vent | Tempête (souvent avec grêle et neige) | Le bâtiment assuré, toiture comprise, et les dégâts de la pluie entrée par l’ouverture |
| Eau entrée par le toit lors d’une forte pluie, sans tempête | Dégâts des eaux | Les dommages intérieurs, rarement la réparation de la couverture |
| Infiltration grave liée à des travaux de toiture réceptionnés il y a moins de 10 ans | Garantie décennale de l’entreprise | La réparation des désordres graves dus aux travaux |
| Couverture usée, gouttières jamais nettoyées | Prise en charge en général exclue | Exclusion si le défaut d’entretien ou la vétusté est à l’origine de l’infiltration |
Ce tableau donne une tendance, pas une règle. Les garanties souscrites, leurs plafonds et leurs exclusions varient d’un contrat à l’autre : vos conditions générales et particulières font foi.
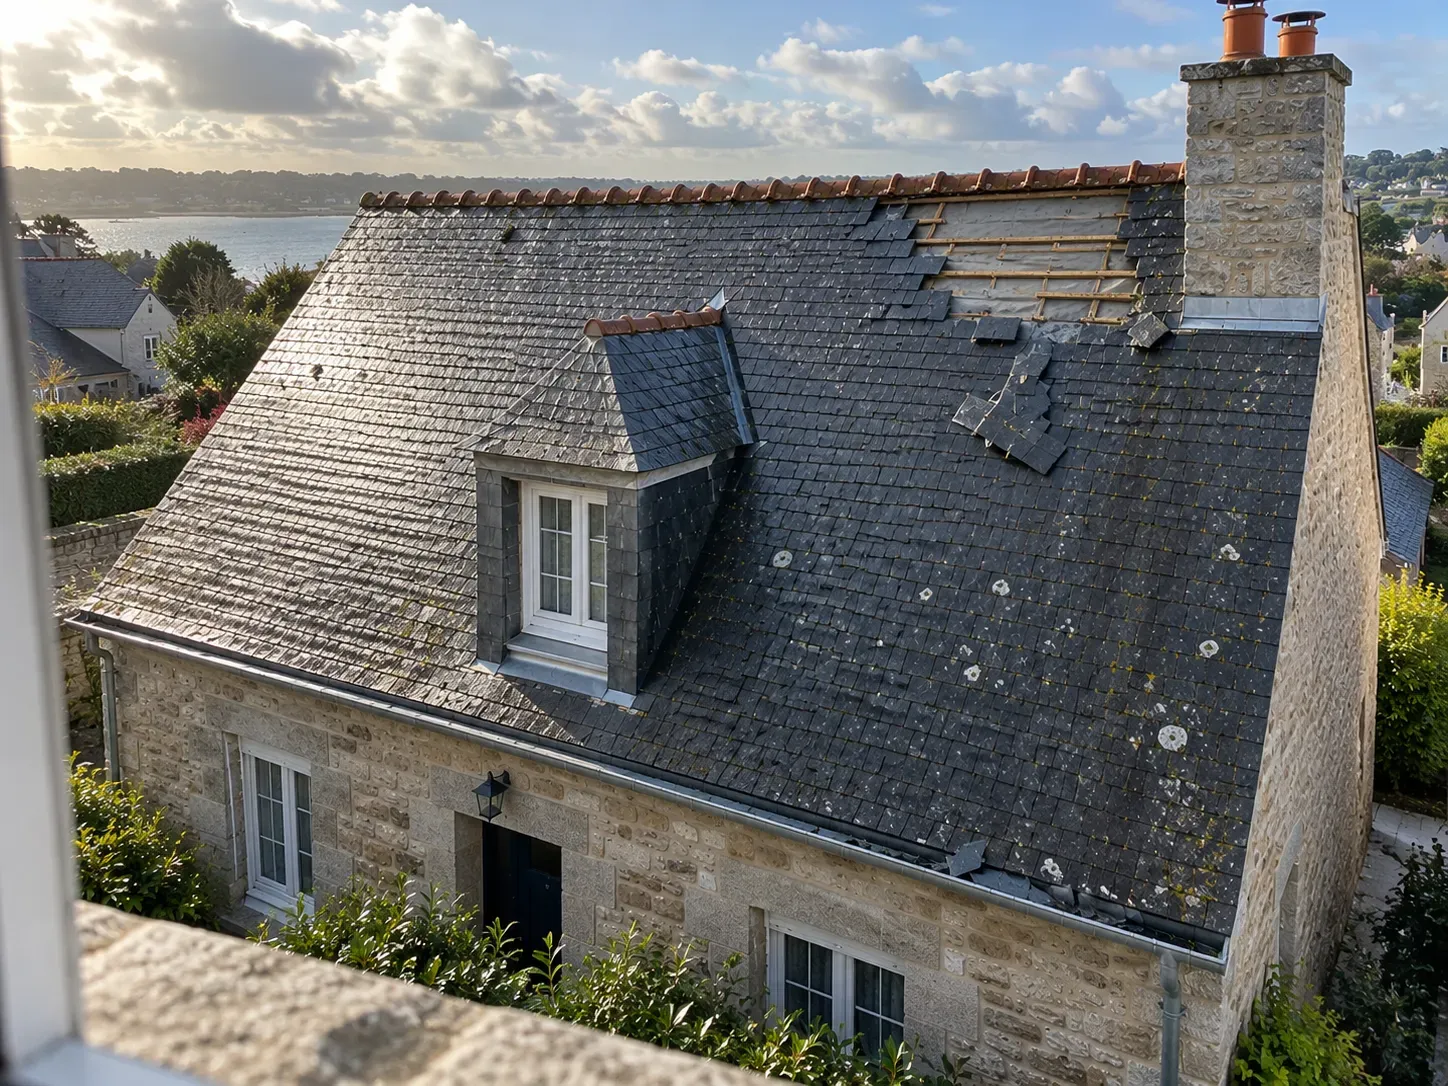
Après une tempête : la garantie tempête couvre aussi la toiture
Les contrats d’assurance de biens, dont la multirisque habitation, couvrent obligatoirement les effets du vent dû aux tempêtes (article L.122-7 du Code des assurances). Après la tempête Ciaran, la préfecture du Morbihan rappelait que cette garantie prend aussi en charge les infiltrations d’eau provoquées par le vent, sans reconnaissance de catastrophe naturelle.
Pour une maison, la garantie couvre le bâtiment principal : des ardoises arrachées, un faîtage descellé ou une rive emportée peuvent donc être indemnisés dans les limites du contrat, avec les dégâts causés à l’intérieur par la pluie. La grêle et le poids de la neige sont souvent regroupés dans la même garantie, selon les contrats.
Certains contrats fixent une intensité minimale du vent, ou demandent que d’autres bâtiments du secteur aient été endommagés. L’assureur peut alors s’appuyer sur un relevé de la station météo la plus proche. Un toit déjà abîmé avant le coup de vent peut aussi conduire à une discussion sur la part de vétusté.
Une franchise est généralement prévue. Même si le sinistre est couvert, le remboursement dépend aussi des plafonds et des éventuelles déductions pour vétusté prévus au contrat.
Dégât des eaux par la toiture : surtout les dommages intérieurs
Sans tempête, une infiltration par le toit peut être couverte par la garantie dégâts des eaux si elle résulte d’un événement soudain et accidentel, une forte pluie par exemple. C’est la position rappelée par Service-public.fr, qui précise que ces infiltrations sont en général exclues quand elles sont dues à un manque d’entretien ou à la vétusté.
Si le sinistre est garanti, l’assureur peut indemniser les conséquences de l’infiltration : plafond, peintures, revêtements, mobilier, dans les limites du contrat. La réparation de la toiture qui a laissé passer l’eau reste le plus souvent à votre charge. Le contrat peut d’ailleurs exclure expressément les frais de réparation du bâtiment à l’origine des dommages.
Les frais pour trouver l’origine de l’eau peuvent être couverts selon le contrat. Notre article recherche de fuite et assurance détaille ces conditions. Les dommages dus à la condensation dans les combles sont en général exclus de la garantie dégâts des eaux.
Défaut d’entretien de la toiture : quand l’assurance peut refuser
L’assurance couvre des événements accidentels, pas l’usure. Un assureur peut refuser sa garantie si la fuite vient d’une toiture mal entretenue, d’une couverture en fin de vie, ou d’un élément qui avait déjà causé un sinistre et n’a pas été réparé. Des gouttières jamais nettoyées entrent dans ce cadre selon la MAIF.
Ce que vous pouvez garder dès maintenant :
- les factures d’entretien : démoussage, nettoyage des gouttières, remplacement d’ardoises ou de tuiles ;
- quelques photos datées de la toiture prises depuis le sol, d’une année sur l’autre ;
- les devis et factures des réparations faites après un précédent sinistre.
Ces pièces ne garantissent pas la prise en charge, mais elles aident à montrer que la couverture était suivie.
Si l’assureur refuse en s’appuyant sur le rapport de son expert, vous pouvez en demander la communication. Vous pouvez aussi demander une contre-expertise, dont les frais sont en principe à votre charge.
Toiture refaite récemment : la garantie décennale
Si votre toiture a été refaite par une entreprise il y a moins de 10 ans, une infiltration peut relever de sa garantie décennale. Elle couvre les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pendant 10 ans à partir de la réception des travaux.
Prévenez l’entreprise par écrit et retrouvez l’attestation d’assurance décennale jointe à son devis ou à sa facture : elle indique l’assureur à contacter si l’entreprise a disparu. Si une assurance dommages-ouvrage couvre ces travaux, elle peut préfinancer la réparation des désordres relevant de la décennale, sans attendre que les responsabilités soient établies.
Assurance habitation : qui déclare les dégâts de toiture ?
- Propriétaire d’une maison : vous déclarez à votre assureur, si vous êtes assuré. Hors copropriété, l’assurance habitation n’est pas obligatoire pour le propriétaire qui occupe son logement, mais elle l’est pour le locataire.
- Locataire : déclarez les dégâts à votre assureur et prévenez votre propriétaire ou l’agence. La réparation de la toiture incombe en général au propriétaire.
- Copropriété : la toiture est le plus souvent une partie commune. Dans ce cas, prévenez le syndic, qui déclare le sinistre à l’assureur de l’immeuble, et déclarez vos propres dommages à votre assureur.
Selon les circonstances, la convention IRSI peut organiser la gestion du sinistre entre assureurs. Certaines entrées d’eau par la toiture en sont exclues, notamment par une toiture absente, en partie détruite ou bâchée, ou après une tempête, de la grêle ou de la neige. Une exclusion de la convention ne veut pas dire que votre assurance ne joue pas : notre article sur la convention IRSI en donne le détail.
Déclarer le sinistre : délai, preuves et travaux
Le délai de déclaration est fixé par votre contrat et ne peut pas être inférieur à 5 jours ouvrés à partir du moment où vous constatez les dégâts. Si l’événement est ensuite reconnu catastrophe naturelle, par exemple une inondation, et que vos dommages en relèvent, vous avez au plus tard 30 jours après la publication de l’arrêté.
Déclarez le sinistre sans attendre, puis complétez votre dossier avec les justificatifs disponibles :
- des photos des dégâts intérieurs et de la toiture vue du sol, avec la date ;
- la date et l’heure de l’événement, et la météo ce jour-là ;
- les factures du bâchage d’urgence et des mesures prises pour limiter les dégâts ;
- vos factures d’entretien et, si vous l’avez déjà, le devis de réparation du couvreur.
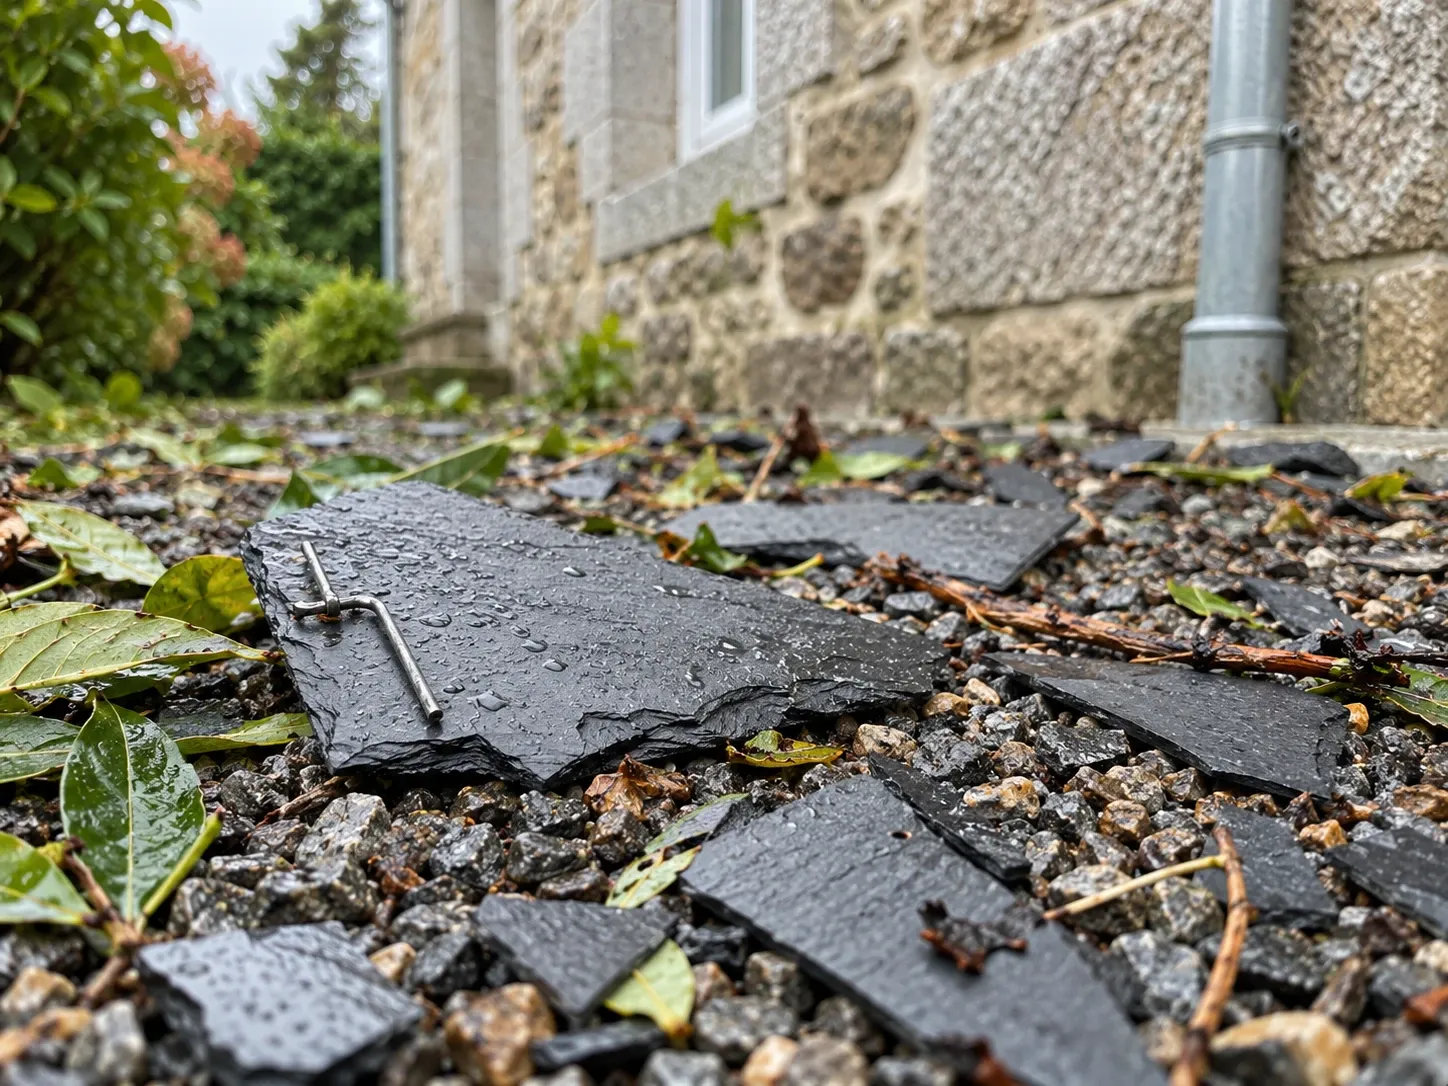
Faites protéger le toit sans y monter vous-même : une couverture mouillée est glissante et les ardoises cassent sous le pied. Un couvreur peut poser une bâche d’urgence avec le matériel de sécurité adapté. Notre article toiture qui fuit détaille les premiers gestes à l’intérieur.
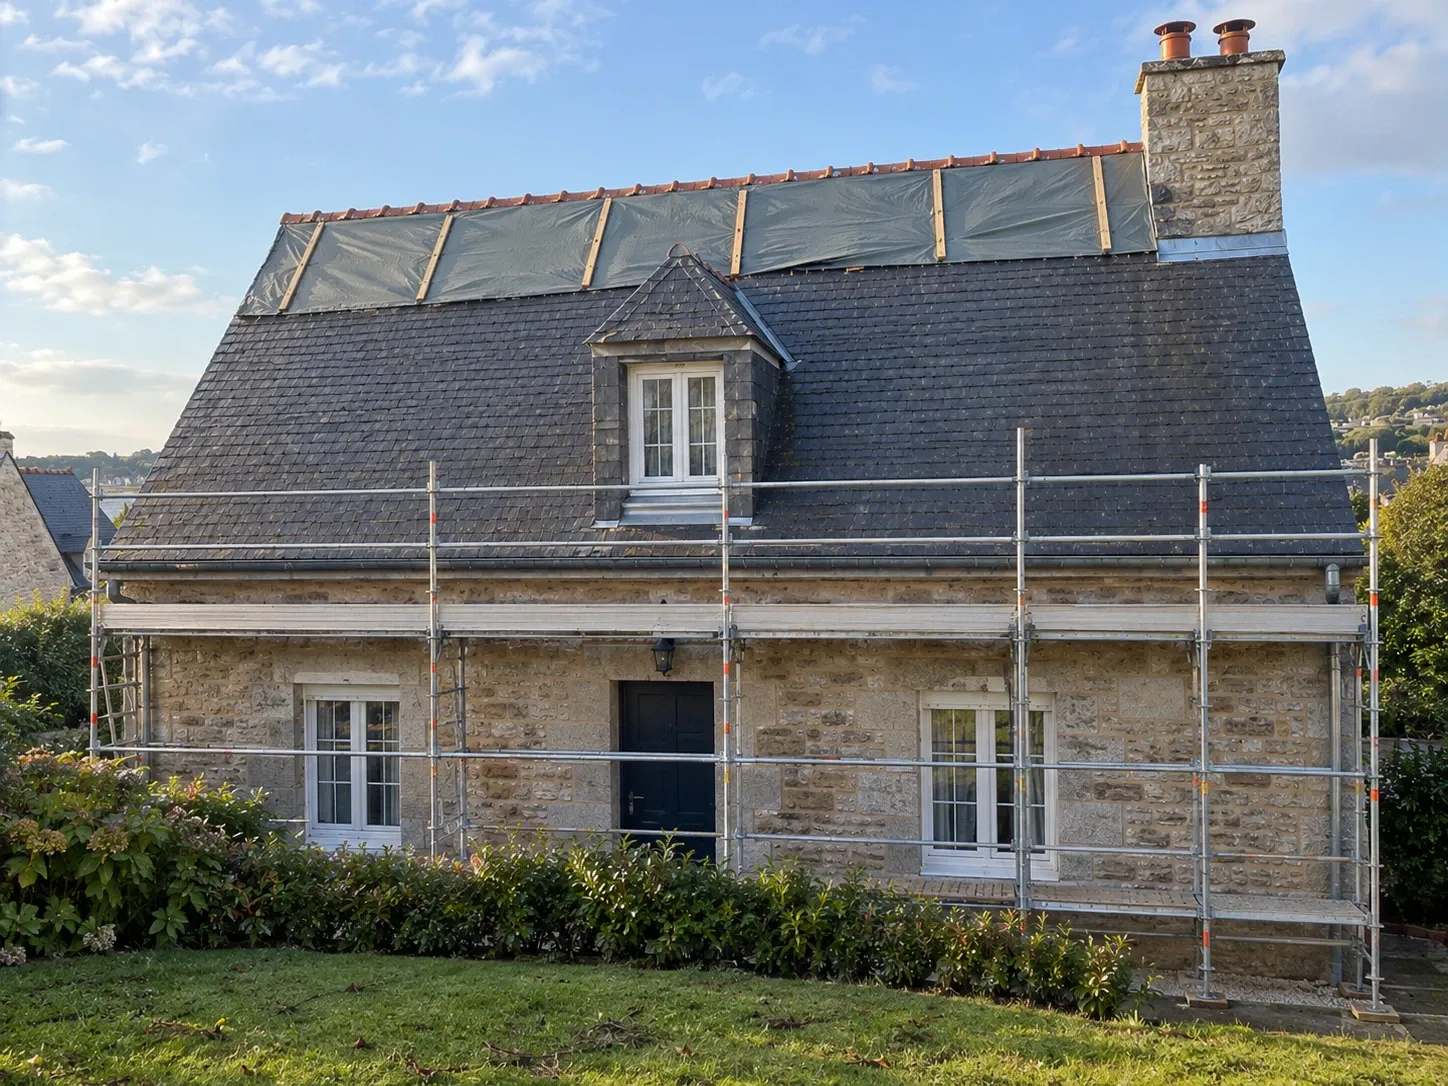
Le bâchage fait partie des mesures d’urgence que vous pouvez engager sans attendre. Pour les réparations importantes, attendez l’accord de l’assureur. Un dégât des eaux n’entraîne pas automatiquement une expertise : l’assureur en ordonne une en général au-delà de 1 600 € de dommages. Une fois sa proposition acceptée, le paiement intervient dans le délai prévu au contrat, en général un mois.
Faire chiffrer la réparation du toit
La réparation du toit peut rester à votre charge même si les dégâts intérieurs sont indemnisés. Un devis détaillé, qui distingue la recherche de l’origine, l’accès, la réparation et le bâchage, aide l’assureur comme vous à savoir ce qui est couvert. Les prix des travaux de couverture sont détaillés sur notre page devis toiture.
Vous pouvez aussi transmettre vos photos et vos observations à l’Hermine : la tache au plafond, la toiture vue du sol, le moment où l’eau est apparue. Elle prépare un pré-rapport qui indique l’origine probable et les points à vérifier, à joindre à votre déclaration et à partager avec le couvreur. Il ne remplace ni l’inspection sur place ni l’expertise de l’assureur.
Questions fréquentes
L’assurance habitation paie-t-elle la réparation du toit après une fuite ?
Cela dépend de la cause. Après une tempête, la garantie tempête couvre en général le bâtiment, toiture comprise, dans les limites du contrat. Hors tempête, une infiltration soudaine et accidentelle peut relever de la garantie dégâts des eaux, qui couvre surtout les dommages intérieurs : la réparation de la couverture reste alors le plus souvent à votre charge.
Des ardoises envolées pendant une tempête sont-elles couvertes ?
En général oui, par la garantie tempête, obligatoire dans les contrats d’assurance de biens. Elle couvre aussi les infiltrations d’eau provoquées par le vent. Certains contrats fixent une intensité minimale du vent, et une franchise est généralement prévue.
Que faire si l’assureur invoque un défaut d’entretien ?
Demandez le motif par écrit et, s’il s’appuie sur un rapport d’expertise, demandez-en la communication. Transmettez vos factures d’entretien et vos photos. Vous pouvez demander une contre-expertise, dont les frais sont en principe à votre charge.
Dans quel délai déclarer une fuite de toiture à l’assurance ?
Dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés après la découverte des dégâts. Si l’événement est reconnu catastrophe naturelle, le délai court jusqu’à 30 jours après la publication de l’arrêté.
Je suis locataire : qui paie la réparation de la toiture ?
La réparation de la toiture incombe en général au propriétaire. Déclarez les dégâts à votre assureur et prévenez votre propriétaire ou l’agence sans attendre, avec vos photos.
Voir aussi
- Recherche de fuite →
- Devis toiture →
- Démoussage : soi-même ou pro →
- Nettoyage haute pression →
- Démoussage par drone →
- Gouttière bouchée : nettoyage et budget →
Un dossier clair pour l’assureur et le couvreur
Ajoutez vos photos du plafond et du toit vu du sol, et décrivez quand l’eau est apparue : l’Hermine prépare un pré-rapport à joindre à votre déclaration. Il ne remplace ni l’inspection ni l’expertise.
Préparer mon pré-rapport →10 estimations offertes à l’inscription, sans engagement.
Sources
- Service-public.fr, assurance dégâts des eaux : infiltrations par la toiture, délai de déclaration, expertise (fiche F1352)
- Service-public.fr, expertise en assurance habitation : mesures d’urgence, rapport, contre-expertise (fiche F3075)
- Service-public.fr, catastrophe naturelle : délai de déclaration après l’arrêté (fiche F3076)
- Service-public.fr, copropriété : assurance des parties communes et des parties privatives (fiche F2027)
- Service-public.fr, garantie décennale des constructeurs (fiche F2034)
- Préfecture du Morbihan, indemnisation des dommages liés aux vents violents après la tempête Ciaran (novembre 2023)
- France Assureurs, tempête : questions-réponses sur votre assurance
- MAIF, infiltration par la toiture : ce que prévoit l’assurance habitation
Informations générales, à jour à la date indiquée en haut de page. Les conditions de prise en charge dépendent de votre contrat d'assurance : relisez-le ou interrogez votre assureur. Les prix sont des repères de marché indicatifs et ne constituent pas un devis. Les Devis de l'Hermine est un intermédiaire de mise en relation.