

Recherche de fuite et assurance : quand est-elle prise en charge ?
Mis à jour le · 6 min de lecture
Une tache au plafond, un compteur qui tourne sans raison : avant de faire venir un professionnel, vous voulez savoir si votre assurance paiera la recherche de fuite. Elle le peut, mais ce n’est pas automatique. La prise en charge dépend de votre garantie, de l’origine de la fuite et, souvent, du fait qu’elle ait causé un dégât des eaux couvert par votre contrat.
L'essentiel
- La recherche de fuite relève en général de la garantie dégâts des eaux de votre assurance habitation, dans la limite d’un plafond.
- Elle est le plus souvent prise en charge quand la fuite a causé un dégât des eaux couvert par votre contrat, mais le remboursement n’est jamais automatique.
- Sans dégât des eaux, tout dépend de la formulation de votre contrat : appelez votre assureur avant de faire venir un professionnel.
- La réparation de la fuite est une dépense distincte, en général à votre charge sauf garantie spécifique.
- Une franchise peut s’appliquer, et la facture détaillée comme le rapport du professionnel servent à examiner votre demande.
Recherche de fuite et assurance : ce que prévoit votre contrat
La recherche de fuite relève en général de la garantie dégâts des eaux de votre assurance habitation. Selon les contrats, elle y figure sous le nom de « frais de recherche de fuite », avec son propre plafond, ou parmi les frais annexes du sinistre. Certains contrats la limitent aux canalisations encastrées ou situées dans le bâtiment. Vos conditions générales et particulières disent ce qui est couvert chez vous, jusqu’à quel montant, et quelles options vous avez souscrites.
La recherche vise à trouver d’où vient l’eau. Elle peut obliger à ouvrir une cloison ou un sol, et la remise en état de cette ouverture peut alors être couverte avec elle, selon les règles qui s’appliquent à votre dossier. La réparation de la fuite est une autre dépense : elle reste en général à votre charge, sauf garantie spécifique. Pour savoir qui doit la payer entre locataire, propriétaire et copropriété, voyez notre guide recherche de fuite : qui paie ?.
Tout le monde n’a pas de contrat. Si vous louez votre résidence principale, vous devez être assuré contre les risques locatifs, et un copropriétaire, occupant ou non, doit avoir une assurance de responsabilité civile. Pour une maison hors copropriété, l’assurance habitation n’est pas obligatoire. Dans tous les cas, ces obligations ne garantissent pas à elles seules le remboursement d’une recherche : c’est le contenu de la garantie qui compte.
Quand la recherche de fuite est prise en charge
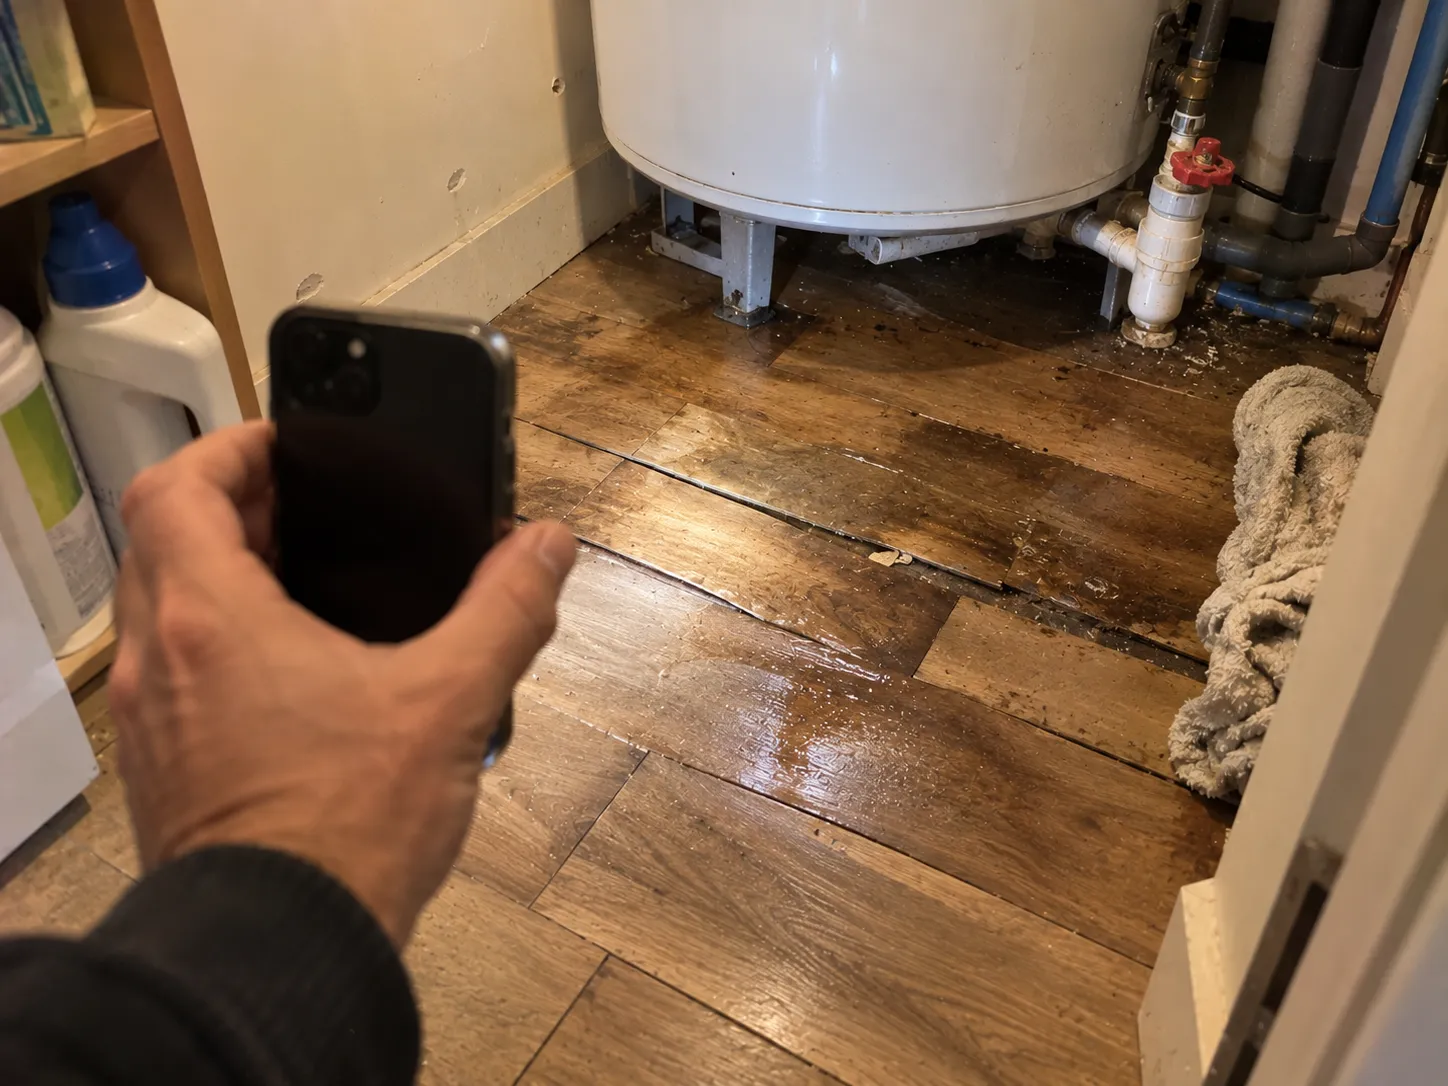
Le cas le plus favorable : une fuite accidentelle a causé un dégât des eaux couvert par votre contrat, et on ne sait pas d’où vient l’eau. Une canalisation qui goutte dans une cloison, un plafond taché par la salle de bains du dessus, un parquet qui gonfle près d’un chauffe-eau. La recherche fait alors partie du sinistre. Son remboursement reste soumis aux limites de votre garantie et dépend aussi de l’origine de la fuite et de ce que votre contrat couvre.
Le sinistre se déclare dès que vous le découvrez, dans le délai prévu par votre contrat, qui ne peut pas être inférieur à 5 jours ouvrés. Un retard ne suffit pas à vous priver de garantie : il faut que le contrat prévoie cette sanction et que l’assureur prouve que le retard lui a nui.
Une première intervention d’urgence, pour couper l’eau ou trouver la fuite, mêle souvent plusieurs dépenses : de la recherche, parfois déjà de la réparation. Elles ne sont pas prises en charge de la même façon. Une facture qui les distingue aide votre assureur à voir ce qui est couvert.
Quand plusieurs logements sont touchés, en copropriété ou entre voisins, ce n’est pas forcément votre assureur qui organise la recherche. Notre article sur la convention IRSI et la recherche de fuite explique lequel s’en charge selon votre situation.
Recherche de fuite sans dégât des eaux
C’est le cas qui pose le plus de questions. Votre compteur tourne alors que tous les robinets sont fermés, ou votre facture d’eau a doublé, mais aucun dommage n’est constaté chez vous ni signalé chez un voisin.
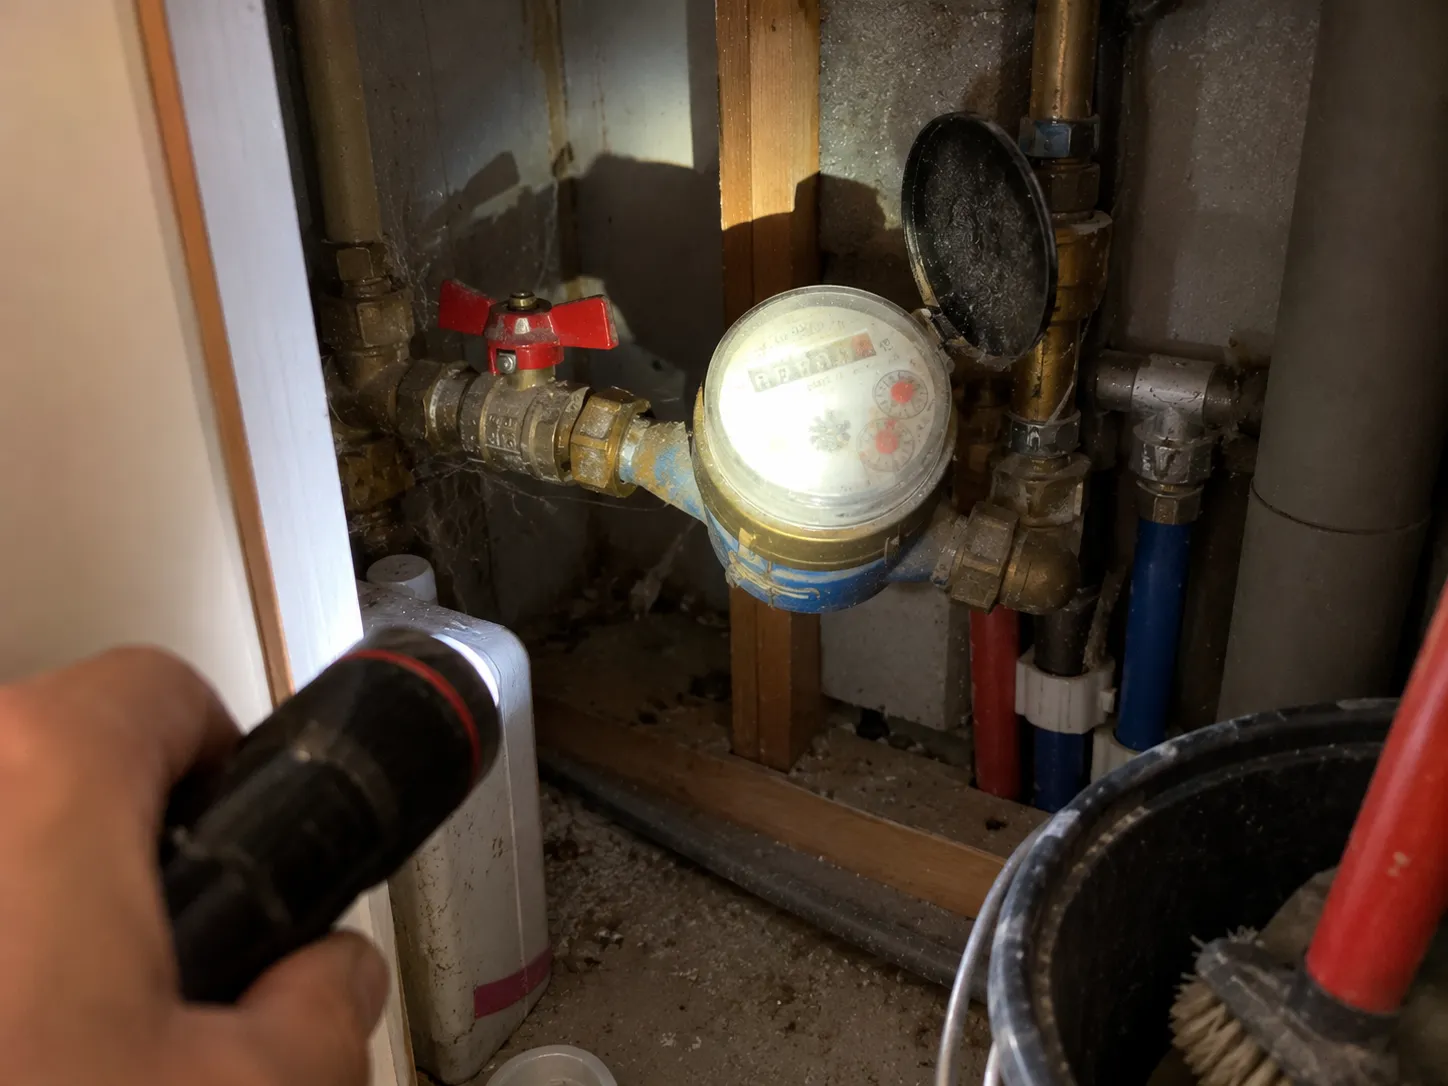
Certains contrats couvrent la recherche dans ce cas, souvent par une garantie ou une option dédiée à la fuite et à la surconsommation. D’autres ne la prennent en charge que si elle fait suite à un dégât des eaux garanti. Tout tient à la formulation : une clause du type « frais de recherche de fuite consécutifs à un dégât des eaux garanti » ne couvre pas une simple surconsommation. Appelez votre assureur avant de faire venir un professionnel, et demandez-lui de confirmer sa réponse par écrit.
Une surconsommation peut aussi ouvrir droit, sous conditions, à un plafonnement de votre facture d’eau, indépendant de l’assurance. Le guide recherche de fuite : qui paie ? explique ce dispositif.
Ce que l’assurance ne prend pas en charge
Même avec une bonne garantie, certaines dépenses restent souvent pour vous. Votre contrat fait foi, et sa liste d’exclusions mérite d’être relue avant d’engager des frais.
- La réparation de la fuite, changer le joint, le raccord ou la canalisation, sauf garantie spécifique.
- Ce que les exclusions du contrat visent en cas d’usure d’un équipement ou de défaut d’entretien. Elles peuvent limiter la prise en charge, sans tout exclure d’office : le remplacement de la pièce usée, les dégâts causés par l’eau et la recherche ne suivent pas forcément la même règle.
- Les fuites sur une canalisation enterrée à l’extérieur, que beaucoup de contrats excluent ou réservent à une option.
- La part qui dépasse le plafond prévu pour la recherche, et la franchise éventuelle.
Les infiltrations par une toiture, une façade ou une fenêtre sont un cas à part. Selon le contrat et l’origine de l’eau, elles peuvent être couvertes au titre des dégâts des eaux, d’une autre garantie, ou pas du tout. Et que les dégâts soient couverts ne veut pas dire que la recherche l’est aussi.
Franchise et plafond : ce qui reste à votre charge
La plupart des contrats prévoient une franchise, une somme qui reste à votre charge sur le sinistre. Elle s’applique au sinistre dans son ensemble, selon votre contrat, et pas forcément à la seule facture de recherche. Par exemple, si la recherche coûte 250 €, qu’elle est la seule dépense couverte et qu’une franchise de 150 € s’y applique, vous serez remboursé de 100 €.
Le plafond fixe ce que l’assureur rembourse au maximum pour la recherche. Une recherche longue, avec plusieurs méthodes et une ouverture, peut le dépasser, et la différence reste pour vous. Pour un ordre de grandeur des prix par méthode, voyez notre article sur la recherche de fuite non destructive ou destructive.
Remboursement de la recherche de fuite : accord et justificatifs
Sur le choix du professionnel, les assureurs n’ont pas tous la même pratique. Certains envoient leur propre prestataire, d’autres vous laissent choisir et remboursent sur facture, parfois après accord sur le devis. Mieux vaut le savoir avant de signer.
Pour étudier votre demande, l’assureur peut vous demander la facture détaillée, le rapport du professionnel et des photos des dommages. Le rapport décrit ce qui a été fait et ce qui a été trouvé, y compris quand l’origine de la fuite reste inconnue. Ces documents permettent d’examiner la prise en charge, sans la garantir.
L’assureur peut aussi missionner un expert pour établir les causes et évaluer les dommages, en général au-delà de 1 600 € de dégâts. Limiter les dégâts ne peut pas attendre, mais les travaux définitifs de remise en état, peintures ou carrelage, attendent son accord.
Pour compléter votre déclaration, l’Hermine peut préparer un pré-rapport à partir de vos photos et de vos observations : où l’eau apparaît, depuis quand, ce que vous avez déjà coupé. Vous pouvez le transmettre à votre assureur et au professionnel. Il ne localise pas la fuite et ne remplace pas le rapport de recherche sur place.
Questions fréquentes
Mon assurance habitation rembourse-t-elle toujours la recherche de fuite ?
Non. Elle peut la prendre en charge, le plus souvent quand la fuite a causé un dégât des eaux couvert par votre contrat, dans la limite du plafond prévu et franchise éventuelle déduite. Sans dégât, ou si la cause est exclue, la réponse dépend de votre garantie.
Faut-il l’accord de l’assureur avant de faire venir un professionnel ?
Ce n’est pas toujours exigé, mais c’est plus sûr. Certains assureurs envoient leur propre prestataire, d’autres remboursent sur facture, parfois après accord sur le devis. En cas d’urgence, coupez l’eau, limitez les dégâts et gardez toutes les factures.
L’assurance paie-t-elle la réparation de la canalisation ?
En général non : la réparation de la fuite est une dépense distincte de sa recherche, qui reste à votre charge sauf garantie spécifique prévue au contrat. Qui doit la payer, entre locataire, propriétaire et copropriété, dépend ensuite de votre situation.
Je suis locataire : mon assurance couvre-t-elle la recherche de fuite ?
Votre assurance obligatoire contre les risques locatifs ne garantit pas à elle seule les frais de recherche. Leur prise en charge dépend des garanties de votre contrat et des circonstances du sinistre. Prévenez aussi votre propriétaire ou votre agence.
Que se passe-t-il si la recherche ne trouve pas la fuite ?
La recherche a été faite, elle peut donc être facturée et, selon votre contrat, prise en charge. Envoyez la facture et le rapport à votre assureur : le rapport décrit les méthodes employées et ce qui reste à vérifier.
Voir aussi
- Recherche de fuite →
- Fuite de toiture et assurance →
- Toiture qui fuit →
- Constat amiable dégât des eaux →
- Fuite sur canalisation enterrée →
Vos photos et observations réunies dans un pré-rapport
L’Hermine prépare un pré-rapport à partir de vos photos et de ce que vous constatez, à transmettre à votre assureur et au professionnel. Il ne localise pas la fuite.
Préparer mon pré-rapport →10 estimations offertes à l’inscription, sans engagement.
Sources
Informations générales, à jour à la date indiquée en haut de page. Les conditions de prise en charge dépendent de votre contrat d'assurance : relisez-le ou interrogez votre assureur. Les prix sont des repères de marché indicatifs et ne constituent pas un devis. Les Devis de l'Hermine est un intermédiaire de mise en relation.